日本企業のAI投資・戦略まとめ2026|ソフトバンクG・NTT・トヨタ・ソニー・富士通の動きを解説
DX推進
生成AIの社内定着・業務効率化のご相談を承っています
戦略策定から現場研修まで、Mojiが一貫して支援します。

上杉 洸平 事業開発・SEO/AIO担当
株式会社Moji ビジネス開発・コンテンツマーケティング担当 鹿児島県出身。大学2年次から複数のスタートアップで長期インターンを経験し、営業・事業開発と0→1の立ち上げに携わる。2026年9月より、生成AI特化の開発会社・株式会社Mojiに参画。AI開発プロジェクトの事業開発と運営体制づくりを担当しながら、自社メディアのコンテンツ運用をリードしている。
日本企業のAI投資が2026年の重要な経営テーマになりました。
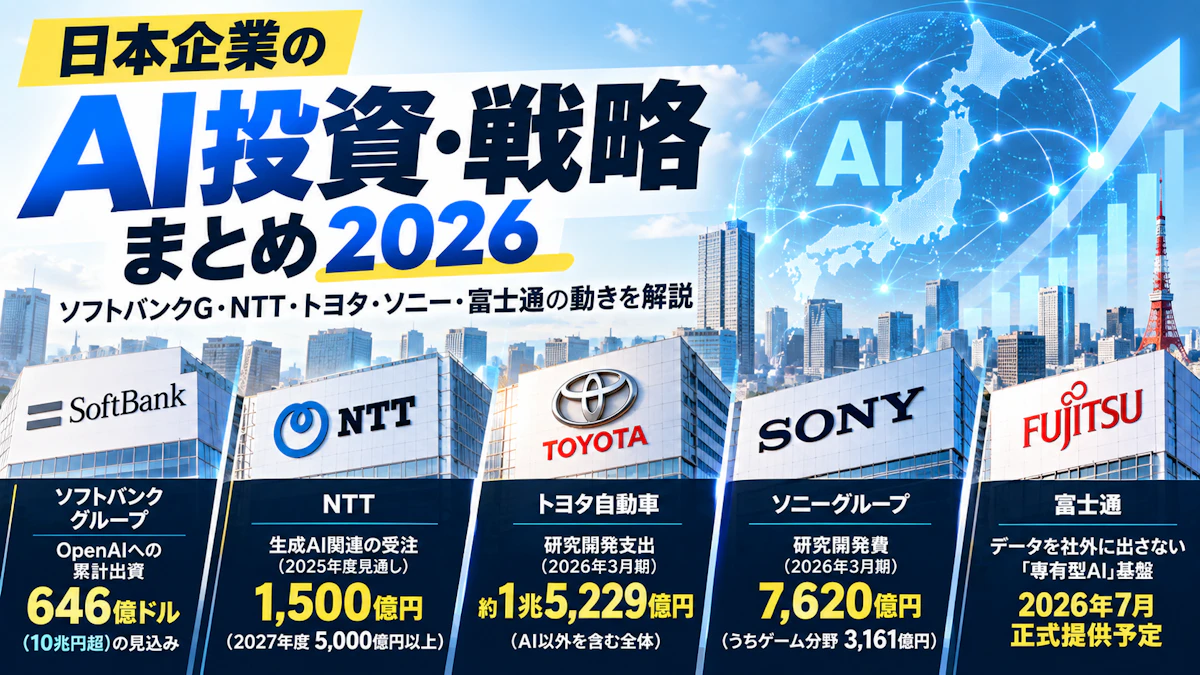
具体的な数字:ソフトバンクグループはOpenAIへの出資を重ね、2026年に予定する払い込みを終えると累計出資額は646億ドル(10兆円超)に達する見込みです。NTTは生成AI関連の受注を2024年度の436億円から、2025年度に1,500億円、2027年度に5,000億円以上へ伸ばす見通しです。研究開発全体では、トヨタ自動車が約1兆5,229億円、ソニーグループが7,620億円(いずれも2026年3月期)を投じています。
本記事では、「投資額が何を意味するのか」に焦点を当てます。
各企業の戦略的な違い、投資先の具体像、そして米中との投資規模の開きから見える日本企業の課題まで。AI投資ランキングの背景にある、企業戦略の全体像と、2027年以降のトレンドを解剖します。
1. 主要5社のAI投資・戦略
ソフトバンクグループ:OpenAIへの累計出資は646億ドル(10兆円超)の見込み
投資の内訳
- OpenAI追加投資:400億ドル(最大)
- 国内インフラ投資:2兆円(6年間)
- 国産LLM開発
戦略分析
ソフトバンクグループのAI投資戦略は、「基盤層から応用層まで幅広く支配する」というポジショニングです。OpenAIへの巨額出資でLLM領域での影響力を確保しながら、同時に国内インフラに2兆円を投じ、自社グループでAIネイティブな環境を構築。
これは単なる企業向けサービス開発ではなく、AI時代の産業基盤そのものへの投資です。日本国内でのAI利用が拡大する際に、ソフトバンクグループが「インフラの統制者」となることを狙った戦略的ポジショニング——OpenAIの技術に依存しながらも、その上に築く日本国内の接続点をコントロールする形です。
課題と見通し:これほど巨額の出資をを内部で効率化・回収するには、グループ各社のAI導入の実装スピードが重要になります。技術を持つだけでは、収益化まで数年を要するリスクがあります。
NTT:生成AI関連の受注、2027年度に5,000億円以上の見通し
投資の内訳
- AI受注見通し:1,500億円(2025年度予想)
- 2027年度目標:5,000億円
- 純国産LLM「tsuzumi」開発・提供
- AIネイティブインフラ「AIOWN」構想
戦略分析
NTTの投資伸びが最も急速です。2024年度の436億円から1,500億円への3.4倍増は、生成AIサービスの企業導入が本格化したことを示す指標です。特に注目は純国産LLM「tsuzumi」の開発——日本企業が安全に活用できるAIプラットフォーム構築に舵を切っている点。
2027年度に5,000億円を目指す目標は、NTTがAIを事業の中核に据える覚悟を表現しています。通信インフラ企業としての強みを、AI時代に「データネットワーク+AI基盤」の一体化へシフトさせる長期戦略です。
独自の強み:国産LLMと通信インフラの統合は、データ主権(ソブリンAI)を求める日本企業にとって強力な訴求ポイント。後述する「富士通のオンプレAI」と異なり、NTTは通信キャリアのネットワークを生かしたエッジコンピューティング×AIの可能性を持ちます。
トヨタ自動車:研究開発支出は約1兆5,229億円(2026年3月期、AI以外を含む全体)
投資の内訳
・研究開発支出:約1兆5,229億円(2026年3月期、有価証券報告書。AI以外を含む研究開発全体の金額)
- 自動運転開発:Pony.aiとの合弁で量産ロボタクシー化
- ロボティクス:Agility Roboticsの人型ロボット「Digit」導入
- 基盤技術:NVIDIA DRIVE AGXプラットフォーム採用
- サプライチェーン最適化:AWS・Databricksとの協業
戦略分析
トヨタのAI投資は「モビリティ×AI」という明確なテーマ設定が特徴。自動運転ではPony.aiと組み、2026年2月にはロボタクシーの量産化へ踏み切りました。同時にロボティクス領域ではAgility Roboticsの人型ロボット「Digit」をカナダの工場に導入し、製造現場でのAI活用を実装。
研究開発のみならず「実装」フェーズへの急速なシフトが見られます。従来のトヨタが採用する「段階的な技術検証」から、AI時代は「積極的な実装と現場フィードバック」へ転換した象徴的な事例です。
競争構造:米テスラ、中国のBYDと比較すると、トヨタはハードウェア(自動車・ロボット)の製造品質でリードを保ちながら、AIの意思決定層では協業パートナーに依存する戦略。垂直統合型(テスラ)との差が明確です。この「自社の強みに特化し、AIはパートナーから」という方法は、日本企業全体のAI活用モデルを示唆しています。
ソニーグループ:研究開発費7,620億円、うちゲーム分野3,161億円(2026年3月期)
投資の内訳
ソニーグループ:研究開発費7,620億円、うちゲーム分野3,161億円(2026年3月期)
- 研究開発費(グループ全体):7,620億円(2026年3月期、前期比3.7%増)
- うちゲーム&ネットワークサービス分野:3,161億円(同13.2%増)
※いずれもAI以外を含む研究開発費全体の金額です
戦略分析
ソニーのAI投資は「クリエイティブ領域への応用」に特化しています。グループ全体で5万7,000人の従業員がAIエージェントを活用し、1日15万件の推論リクエストを処理中。数年以内に300倍への拡大を見込んでいます。
これは単なるツール導入ではなく、組織全体のAI化です。
特にゲーム領域での投資は、単なるゲーム開発の効率化ではなく、AI×エンタメの新規事業創出を狙ったもの。デジタルコンテンツ産業の中心がAI生成コンテンツに移る時代において、ソニーが「コンテンツ創造のプラットフォーム企業」へ転換する布石です。
社内での浸透率:5万7,000人が日常的にAIを使用するというのは、日本企業の中でも最高レベルのAI組織浸透率。ここから生まれる「AI活用のベストプラクティス」が、ソニーの次のビジネス機会になります。同時に、エンタメ業界全体のAI活用の「標準化」に向けた先行投資でもあります。
富士通:データを社外に出さない「専有型AI」基盤を2026年7月に正式提供
投資の内訳
- 専有型AIプラットフォーム「Fujitsu Kozuchi Enterprise AI Factory」:2026年1月発表、2月に先行トライアル開始、7月に正式提供予定。日本と欧州で順次提供
- 大規模言語モデル「Takane」を中核に採用
※富士通はAI関連の投資額を公表していないため、本記事では金額を記載していません
戦略分析
富士通の投資テーマは「ソブリンAI」——企業が機密データを外部に出さずにAI運用できる仕組みです。Kozuchi Enterprise AI Factoryは、オンプレミス環境で業務特化型AIを内製化できるプラットフォーム。2026年7月の正式提供に向け、2月より先行トライアルを開始しています。
日本企業のデータガバナンス課題への直接的な回答が、富士通の投資戦略の中核です。特に金融・医療・官公庁といった「データを外に出せない」セクターを狙い、「AI利用したいが、セキュリティが課題」という日本企業の本音に応えています。
市場戦略:米国のOpenAIやGoogleは「クラウドベースの汎用AI」で市場を支配する戦略。それに対して富士通は「セキュアで自前のAI」という日本市場独自のニーズを捉えています。2025年以降、「どのAIツールを使うか」という選択軸に「データが社外に出ないか」という条件が加わることは確実です。
2. 投資が加速する背景——3つの変化
変化1:米中のAI技術競争による圧力
米国と中国のAI競争が激化する中、日本企業も「出遅れてはいけない」という危機感を共有しています。
具体的には:トヨタの自動運転やソニーのゲーム領域AI投資は、米企業に技術的優位性を握られないための先制投資という側面があります。生成AIの急速な発展によって、5年で市場構図が入れ替わる可能性が現実化。「今、投資しないと次の10年が決まる」という認識が経営層で共有されています。
変化2:企業のDX予算増加とAI活用の本格化
日本企業のDX予算は毎年増加していますが、その中心がAI活用にシフトしました。
生成AI導入企業が約39%に達し、全社規模で展開する企業も21%に上ります。単なるパイロット段階から、業務変革の中核へと位置付けが変わった結果の投資加速です。
「まずは試す」から「本格的に内製化する」へシフトする企業が増え、そのための人材採用・システム構築・ライセンス費用が急増しています。
変化3:生成AIの企業導入が現実化した
ChatGPT、Gemini、Copilotなどが企業環境での使用実績を積み重ねるにつれ、各企業がAI導入による効果を実感し始めました。
その結果、「研究」から「実装」「最適化」へのステージ移行が起こっています。ROI(投資対効果)が見える企業が増え、「AI投資は戦略的必須」という判断が経営層でも常識化しつつあります。
3. 日本 vs 世界——投資規模の開きと構造的課題
表面上の数字:米国の約0.85%
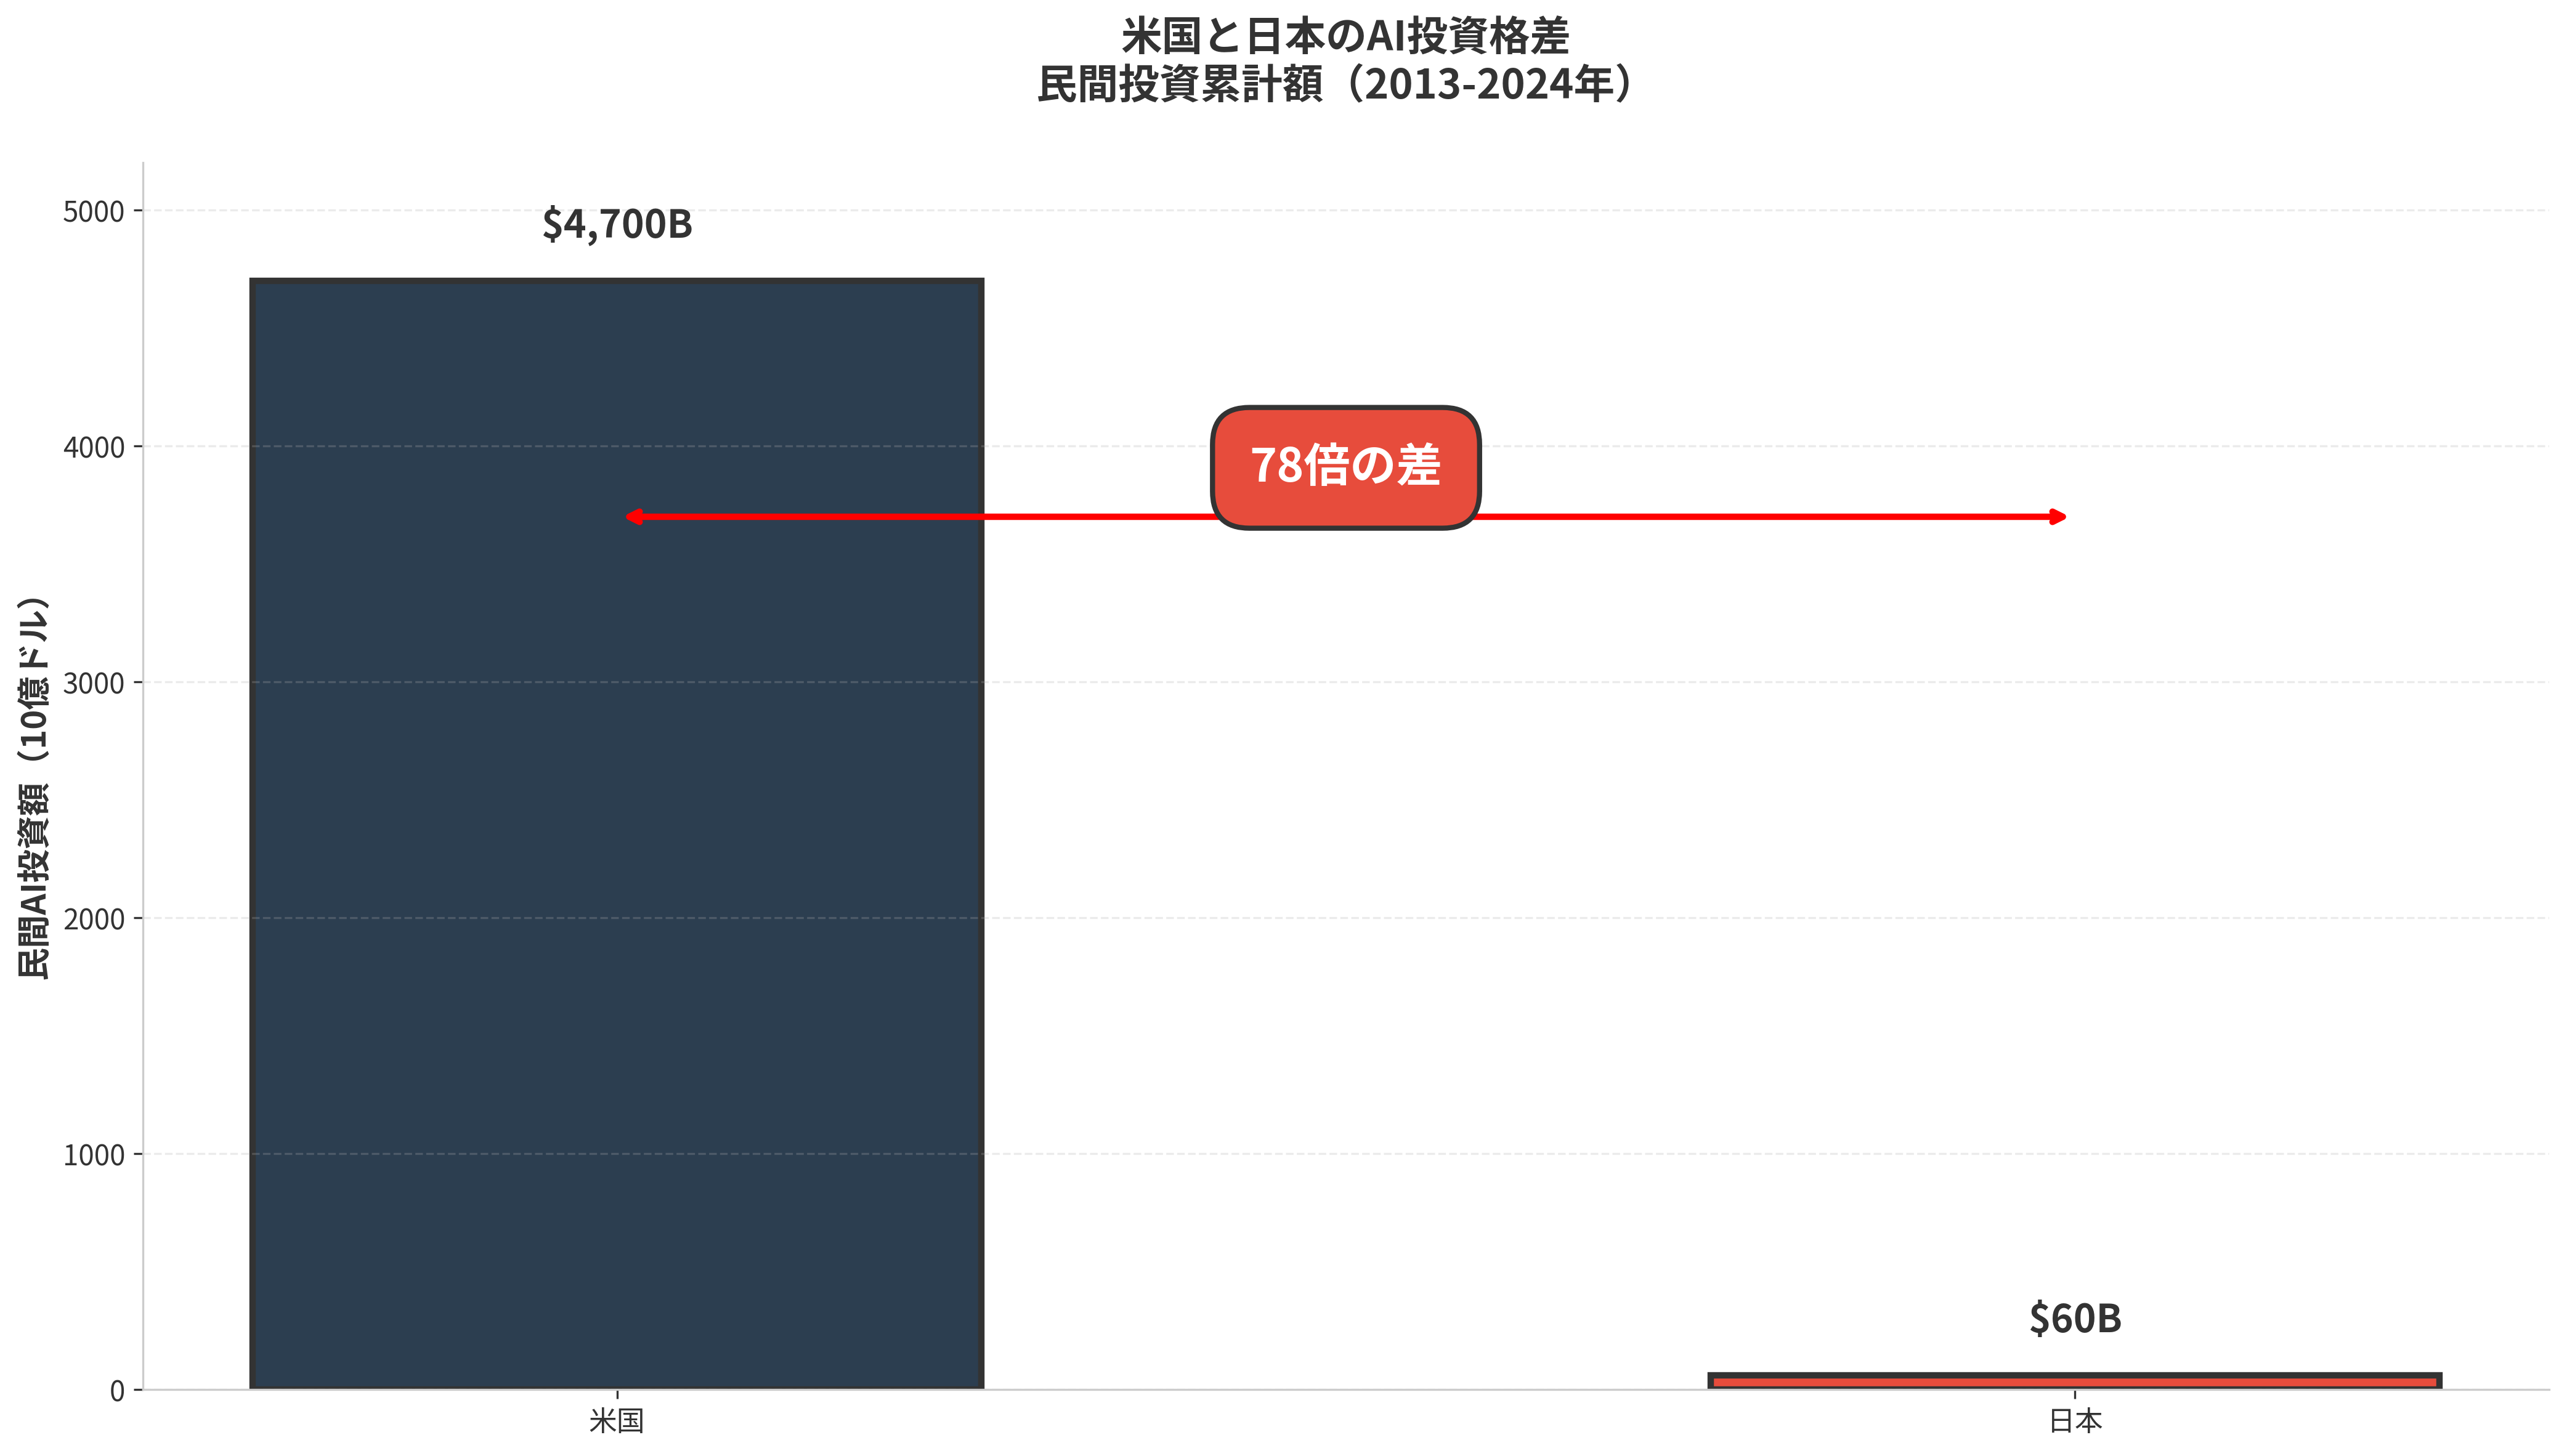
2024年単年では、米国の民間AI投資額1,091億ドルに対し、日本は約9.3億ドル(米国の約0.85%)でした。2013〜2024年の累計でも、米国約4,700億ドルに対し日本は約60億ドルで、約78倍の差があります(いずれも概算。Stanford HAI「AI Index Report 2025」)。
米国との差が示唆すること
米国の累計民間AI投資額(2013〜2024年)が約4,700億ドルに対し、日本は約60億ドル。約78倍の差があることは、スタートアップエコシステムの厚みに明らかな開きがあることを示唆しています。
米国では:
- AI初期段階の企業への投資が潤沢
- 優秀なAI研究者がスタートアップを起業しやすい環境
- VC→IPO→大企業買収の好循環
一方、日本では:
- 大企業からのスピンオフが少ない
- スタートアップへの投資規模が小さい
- 研究者が大企業か大学に留まる傾向
- 一度VC投資が始まっても、IPOの道が狭い
日本企業の投資特徴:堅実さと実装力
日本の大企業はR&D費を通じた「堅実で長期的なAI投資」を推し進める一方、テック企業を育成するVC投資は米国に大きく後れを取っています。これが「基礎研究は強いが、スタートアップ育成は弱い」という日本AI産業の構造的課題につながっています。
ただし、この特徴は日本企業の「内部での実装力」という強みでもあります。
米企業がスタートアップで実験を重ねるなか、日本企業は自社の既存事業の中でAIを実装し、市場規模や安定性のある製品に組み込みます。時間がかかる代わりに、一度軌道に乗ると収益性が高い傾向があります。
トヨタの自動運転(Pony.aiとの協業)、ソニーの従業員5万7,000人のAI化、NTTの通信インフラとAIの統合——こうした事例は、いずれも「自社の強み+パートナーの最新技術」という日本企業ならではの組み合わせです。
4. 今後の展望——2027年以降のトレンド
NTTが示す野心:2027年度5,000億円へ
NTTのAI受注見通しが2027年度に5,000億円を目指すことは、日本企業全体のAI投資がさらに加速することを示唆しています。
もし実現すれば、これは日本のAI投資における「転換点」になるでしょう。大企業がAI投資を「できれば」から「しなければならない」へシフトする時期が加速します。
注目すべき投資領域(4つ)
① 生成AI領域
ChatGPT、Gemini等のLLM企業導入が進展。各企業が独自の業界特化型LLM開発に乗り出しています。
NTTの「tsuzumi」、富士通の「Takane」のような国産LLMの開発ラッシュは、日本企業が「海外ツール依存からの脱却」を本気で目指していることの証です。
2027年までに、国産LLMの数は現在の3倍以上に増える見通しです。
② AIエージェント領域
NTTが実績を上げている「業務を自律実行するAIエージェント」への投資が加速予想。
従来のジェネレーティブAI(テキスト生成)から、実際に業務を実行するAI(Decision Making AI)へシフト。ソニーの5万7,000人の従業員が実際に使っている推論が、ここに該当します。
この領域は、2027年までに日本企業の15%以上が導入する見通しです。
③ 業界特化型AI
トヨタの自動運転、ソニーのゲーム領域など、産業ごとの専門的AI開発がスタンダード化。
汎用AIで「80%」の精度を出すより、業界特化型で「99%」の精度を出す時代へシフト。これは日本企業の「ドメイン知識の深さ」という強みが活かされる領域です。
④ ソブリンAI(国産・自前AI)
富士通のKozuchiなど、データガバナンスを重視したオンプレミスAI基盤への投資が増加。
2025年以降、「どのAIツールを使うか」という選択軸に「データが社外に出ないか」という条件が加わることは確実。日本企業の3割以上が検討対象にすると予測されます。
5. 日本企業が乗り越えるべき課題
課題1:人材
AI専門家の採用競争が激化しています。
日本企業が巨額の投資をしても、それを実行できるAI人材が限定的。米国企業との人材争奪戦で、日本企業が後れを取るリスクがあります。
対策の兆し:大学とのパートナーシップ、新卒採用の強化、社内転職制度の拡大。ただし、速度がまだ米国に追いついていません。
課題2:実装スピード
「巨額の投資を何年で回収するか」という現実的な圧力があります。
ソフトバンク、NTT、トヨタが示す目標は、すべて「2〜3年で実装を完結させる」というスピード感。日本企業の従来の「堅実な検証」を続けていては、回収期間が延びる可能性があります。
見直しの兆し:「実装→フィードバック→改善」のサイクルを米国並みに高速化する動き。ただし、品質とのバランスが課題です。
課題3:スタートアップ育成
米国との78倍の投資格差を埋めるには、大企業の投資だけでは足りません。
スタートアップエコシステムの構築——CVC(企業ベンチャー投資)の拡大、研究者の起業支援、IPO市場の活性化——が同時に必要です。
動きの兆し:経産省の施策、AI関連の法整備。ただし、成果が出るまでは3〜5年かかると見られています。
6. 結論:「量」から「質」へのシフト
2027年〜2028年が、日本企業のAI投資が「量」から「質」へシフトする重要な時期になるでしょう。
各社が投じる巨額の資金が「業績」にどう反映されるか。ソニーやトヨタが実装した「AIネイティブな事業」が、実際に収益を生み出すのか。そこが問われます。
投資額の大きさではなく、「いかに効率よく実装し、いかに早くビジネスに転化するか」——その競争が、これからの日本企業のAI投資戦略を左右することになります。
大手企業の巨額投資が示しているのは、AIが「試すもの」から「事業に組み込むもの」へ移ったということです。一方で、規模にかかわらず多くの企業が「何から始めればいいか分からない」「PoCで止まってしまう」「導入したが社内で使われない」といった壁に直面しています。
Mojiは生成AIに特化した開発会社として、構想づくりから開発、社内への定着、運用後の評価まで一貫して支援しています。
「自社の場合はどこから手をつけるべきか」といった段階のご相談も歓迎しています。まずはお気軽にお問い合わせください。